




FOCUS AL TTG
Turismo, l'Italia «non si vende da sola»: costi e overtourism tagliano i margini
Il 52% delle imprese dell'incoming ha aumentato il fatturato, ma burocrazia, costi dei servizi e sovraffollamento frenano lo sviluppo. Intanto cambiano le vacanze degli italiani, fra soggiorni brevi e partenze last minute. La sfida è trasformare l'attrattività dell’Italia in offerte organizzate, valorizzare enogastronomia e territori e distribuire i flussi turistici durante tutto l'anno


Indice
- 1Incoming, oltre la metà delle imprese aumenta il fatturato
- 2Vacanze più frammentate e prenotazioni meno prevedibili
- 3Sovraffollamento e costi frenano lo sviluppo
- 4Enogastronomia e territori al centro dell’offerta
- 5Il ruolo degli operatori nella costruzione del prodotto Italia
- 6Destagionalizzazione e gestione dei flussi, le priorità
L’Italia continua ad attirare viaggiatori internazionali, ma la capacità di trasformare questo interesse in valore economico dipende sempre più dall’organizzazione dell’offerta. Le imprese dell’incoming registrano segnali positivi, mentre cambiano le abitudini di viaggio, tra soggiorni più frammentati, prenotazioni last minute e ricerca di esperienze legate ai territori. A pesare sullo sviluppo restano i costi dei servizi, la burocrazia e il sovraffollamento delle destinazioni nei periodi di maggiore affluenza. È il quadro che emerge dai dati presentati da Confturismo Confcommercio e Fto, la Federazione Turismo Organizzato di Confcommercio, al TTG Travel Experience di Rimini. Le due indagini fotografano aspetti diversi del mercato, dai comportamenti dei viaggiatori italiani alle prospettive delle imprese che lavorano con i turisti internazionali, ma convergono su un punto: la notorietà delle destinazioni non è sufficiente senza una proposta organizzata e capace di rispondere alle nuove esigenze della domanda.
Incoming, oltre la metà delle imprese aumenta il fatturato
La survey condotta tra i soci Fto mostra un andamento complessivamente positivo per le aziende attive nell’incoming. Il 52% ha registrato una crescita del fatturato nell’ultimo anno e il 58% prevede un ulteriore miglioramento nei prossimi 12 mesi. Per il 60% degli intervistati, inoltre, l’attrattività dell’Italia è aumentata negli ultimi cinque anni. Tra settembre 2025 e settembre 2026, il 46% delle imprese ha registrato un incremento del fatturato compreso tra il 5% e il 20%, mentre il 6% ha superato il 20%. Il 24% è rimasto stabile e un altro 24% ha segnato una flessione. Guardando alle prospettive, il 38% punta a consolidare i risultati raggiunti, mentre soltanto il 4% esprime aspettative negative. Gli Stati Uniti restano il principale mercato di riferimento, indicato dal 74% degli operatori. Il mercato americano mostra segnali di rallentamento, ma tiene meglio rispetto al Medio Oriente e al Regno Unito. In Europa si distinguono Germania, Belgio e Paesi Bassi, Polonia e Scandinavia, mentre Francia e Spagna risultano al di sotto delle aspettative.
Sul fronte delle destinazioni, Sicilia e Puglia si confermano tra le aree più citate dagli operatori, mentre alcune città d’arte, soprattutto quelle maggiormente esposte al sovraffollamento, mostrano segnali di rallentamento nelle preferenze rilevate. Borghi e aree interne sono le uniche tipologie di destinazione per cui si prevedono, seppure in misura contenuta, incrementi di interesse. Enogastronomia, attività all’aria aperta e patrimonio culturale restano le principali motivazioni di viaggio. Cresce anche l’interesse per il turismo delle radici, mentre risultano meno rilevanti il richiamo dei grandi eventi, dello shopping e del turismo spirituale.
Vacanze più frammentate e prenotazioni meno prevedibili
Il quadro della domanda italiana conferma un mercato articolato, nel quale le scelte non seguono sempre i programmi iniziali. Secondo i dati presentati da Confturismo Confcommercio al TTG, il 65% degli italiani ha trascorso le vacanze estive esclusivamente in Italia, il 23% ha alternato mete nazionali ed estere e il 18% ha viaggiato soltanto all’estero. Il mare resta la scelta più diffusa, indicata dal 70% dei viaggiatori, seguito dalla montagna, con il 30%. Quasi un italiano su tre ha visitato una grande città o una città d’arte, mentre il 13% ha scelto una vacanza on the road. Accanto a chi ha viaggiato, rimane una quota significativa di persone che ha rinunciato alle ferie: un italiano su quattro non ha fatto vacanze e un ulteriore 16% si è concesso al massimo tre pernottamenti. Complessivamente, quattro italiani su dieci non hanno superato i due o tre giorni di villeggiatura. All’opposto, il 45% ha effettuato più periodi di vacanza separati.
Leggi anche
La distanza tra programmi e comportamenti è evidente anche nelle prenotazioni. Il 22% degli italiani ha cancellato almeno una vacanza inizialmente prevista, mentre il 18% ne ha organizzata almeno una all’ultimo minuto. Settembre è stato il mese più incerto: metà delle vacanze inizialmente programmate è stata cancellata, ma quasi quattro vacanzieri su dieci hanno scelto di partire con una decisione dell’ultimo momento. La vacanza principale è stata un soggiorno di almeno sei giorni per il 56% dei viaggiatori. Agosto si conferma il mese più frequentato, indicato dal 45%, seguito da luglio con il 23%, giugno con il 17% e settembre con il 15%. Per le imprese turistiche, questa variabilità rende più complessa la pianificazione della capacità ricettiva e dei servizi. La domanda si distribuisce su più periodi, ma resta concentrata nei mesi di punta, con effetti sull’organizzazione del personale, sulla disponibilità delle strutture e sulla gestione delle esperienze proposte ai visitatori.
Sovraffollamento e costi frenano lo sviluppo
La necessità di organizzare meglio l’offerta emerge anche dalle difficoltà incontrate dai viaggiatori durante il soggiorno. Il 42% ha modificato sul posto il programma delle attività. Chi aveva pianificato nel dettaglio le esperienze da svolgere è riuscito a fare più di quanto previsto, mentre chi era partito senza un programma preciso ha finito per realizzare meno di quanto desiderasse.
La pianificazione anticipata diventa importante soprattutto nelle località più frequentate. Il 44% dei viaggiatori ha dovuto prenotare obbligatoriamente esperienze o attività che intendeva svolgere, mentre il 19% non ha potuto accedere ad almeno un’attrazione a causa del sovraffollamento. Il problema ha inciso soprattutto sui soggiorni all’estero. Anche il budget ha rappresentato un elemento critico: il 32% ha speso più del previsto e soltanto il 9% è riuscito a contenere la spesa rispetto alle aspettative.
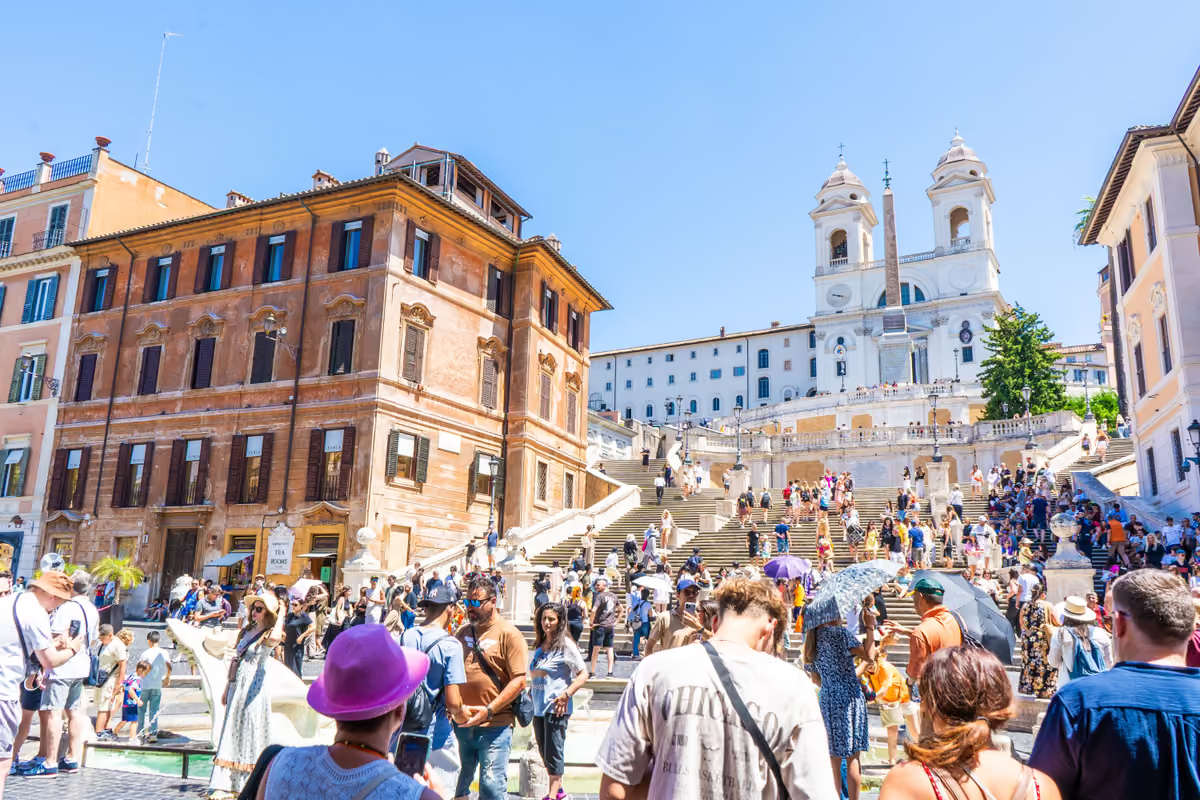
Le criticità rilevate da Fto sul versante delle imprese vanno nella stessa direzione. Burocrazia e regolamentazioni e costo dei servizi sul territorio sono indicati entrambi tra le difficoltà registrate dal 50% degli operatori. Segue il sovraffollamento nei periodi di picco, segnalato dal 46% degli intervistati. Il 38% indica le difficoltà nel presidiare i mercati esteri e il 24% la carenza di personale qualificato. Sono ostacoli che incidono sulla capacità di sviluppare nuovi prodotti e di distribuire meglio i flussi. Per gli operatori, la sfida non riguarda soltanto la promozione delle destinazioni, ma anche la costruzione di proposte che integrino ricettività, trasporti, attività culturali ed esperienze legate alle specificità locali.
Enogastronomia e territori al centro dell’offerta
Le attività culturali e di scoperta dei territori sono state praticate dall’89% dei viaggiatori italiani durante le vacanze. Il 60% ha letto almeno un libro, il 54% ha fatto escursioni nella natura e il 24% ha partecipato ad almeno un’esperienza legata al benessere. Sono comportamenti che confermano la varietà delle motivazioni di viaggio e il peso delle attività da svolgere una volta raggiunta la destinazione. Per il comparto food e horeca, questo scenario apre spazi di integrazione tra ristorazione, produzioni locali, cultura e turismo. L’enogastronomia figura infatti tra le principali ragioni di viaggio rilevate dalla survey Fto, insieme alle esperienze outdoor e al patrimonio culturale. La possibilità di collegare questi elementi in proposte strutturate diventa quindi un fattore rilevante per gli operatori dell’incoming e per le imprese dell’ospitalità. Non basta, tuttavia, disporre di un patrimonio gastronomico riconosciuto. Occorre inserirlo in itinerari accessibili, servizi coordinati e attività prenotabili, tenendo conto delle esigenze dei mercati di provenienza e della capacità dei territori di accogliere i visitatori anche al di fuori dei periodi di maggiore affluenza.
Il ruolo degli operatori nella costruzione del prodotto Italia
Il tema è stato al centro del panel Fto «L’Italia si vende da sola?», che ha riunito operatori impegnati nella costruzione e nella distribuzione dell’offerta turistica nazionale. Simone Nicolini, direttore vendite di TH Group, ha illustrato un modello che parte dall’offerta alberghiera per integrarla progressivamente con servizi ed esperienze. Giorgio Mariani, incoming travel manager di Frigerio Viaggi, ha portato l’esperienza della divisione OpenCITY, dedicata all’incoming, mentre Giuseppe Mattiazzo, sales e marketing di Venice Tours, si è concentrato sulle trasformazioni della distribuzione digitale. «L’Italia gode di una straordinaria attrattività internazionale, ma questo non significa che si venda da sola. Dietro ogni viaggio ci sono operatori che costruiscono prodotti, selezionano servizi, investono sui mercati esteri e valorizzano i territori. È questo lavoro che trasforma l’interesse per il nostro Paese in valore economico», ha dichiarato Gabriele Milani, direttore nazionale di Fto. Per Nicolini, la costruzione di un’offerta competitiva passa anche dalla gestione della stagionalità e dalla valorizzazione delle destinazioni meno conosciute. «Il brand da solo non basta a garantire valore economico e sostenibilità ai territori. Il compito degli operatori è trasformare il desiderio di visitare il nostro Paese in un prodotto turistico completo, integrando strutture, servizi ed esperienze», ha osservato il direttore vendite di TH Group.
Mariani ha richiamato invece la necessità di combinare competenze professionali e innovazione tecnologica nella commercializzazione delle destinazioni. «La notorietà delle nostre destinazioni è un punto di partenza, non un prodotto turistico finito. Il valore degli operatori incoming sta proprio nella capacità di trasformare l’interesse dei viaggiatori internazionali in esperienze autentiche, ben organizzate e capaci di valorizzare il territorio», ha affermato. Un altro aspetto riguarda la distribuzione digitale. Secondo Mattiazzo, le piattaforme internazionali hanno accorciato la filiera, ma hanno anche spostato il controllo della visibilità e del posizionamento dei prodotti verso i grandi operatori. «Oggi non basta avere una destinazione attrattiva o un prodotto di qualità: bisogna essere presenti fin dalle prime fasi del processo di acquisto, quando il viaggiatore cerca informazioni e sceglie cosa visitare», ha sottolineato, indicando nelle strategie condivise di promozione e nelle nuove tecnologie, a partire dall’intelligenza artificiale, strumenti da sviluppare per il settore.
Destagionalizzazione e gestione dei flussi, le priorità
I dati delle due indagini restituiscono un mercato in movimento, nel quale le opportunità di crescita convivono con problemi organizzativi e costi che limitano la competitività. Le imprese dell’incoming mostrano fiducia nelle prospettive, ma devono fare i conti con una domanda meno prevedibile, con la pressione sulle destinazioni più frequentate e con la necessità di raggiungere i mercati internazionali. La destagionalizzazione e la valorizzazione di borghi e aree interne rappresentano due possibili direttrici di lavoro, purché sostenute da servizi adeguati e da una collaborazione tra operatori, strutture ricettive e territorio. Per il comparto Horeca, l’integrazione con l’offerta culturale ed enogastronomica può contribuire a costruire esperienze più complete e a generare occasioni di attività anche nei periodi meno frequentati. Come ha concluso Milani, «programmazione, gestione dei flussi, destagionalizzazione e valorizzazione di nuove esperienze sono fondamentali per il futuro dell’incoming italiano. È su questi fronti che il contributo degli operatori può fare la differenza».


“Italia a Tavola è da sempre in prima linea per garantire un’informazione libera e aggiornamenti puntuali sul mondo dell’enogastronomia e del turismo, promuovendo la conoscenza di tutti i suoi protagonisti attraverso l’utilizzo dei diversi media disponibili”
Alberto Lupini