




ARETÉ
Mais e caffè, prezzi opposti: +12% per il primo, -20% per l'arabica
In Europa siccità e caldo riducono le stime del raccolto di mais e sostengono i prezzi. In Brasile cresce invece l'offerta di arabica e le quotazioni calano del 20% nei primi venti giorni di settembre


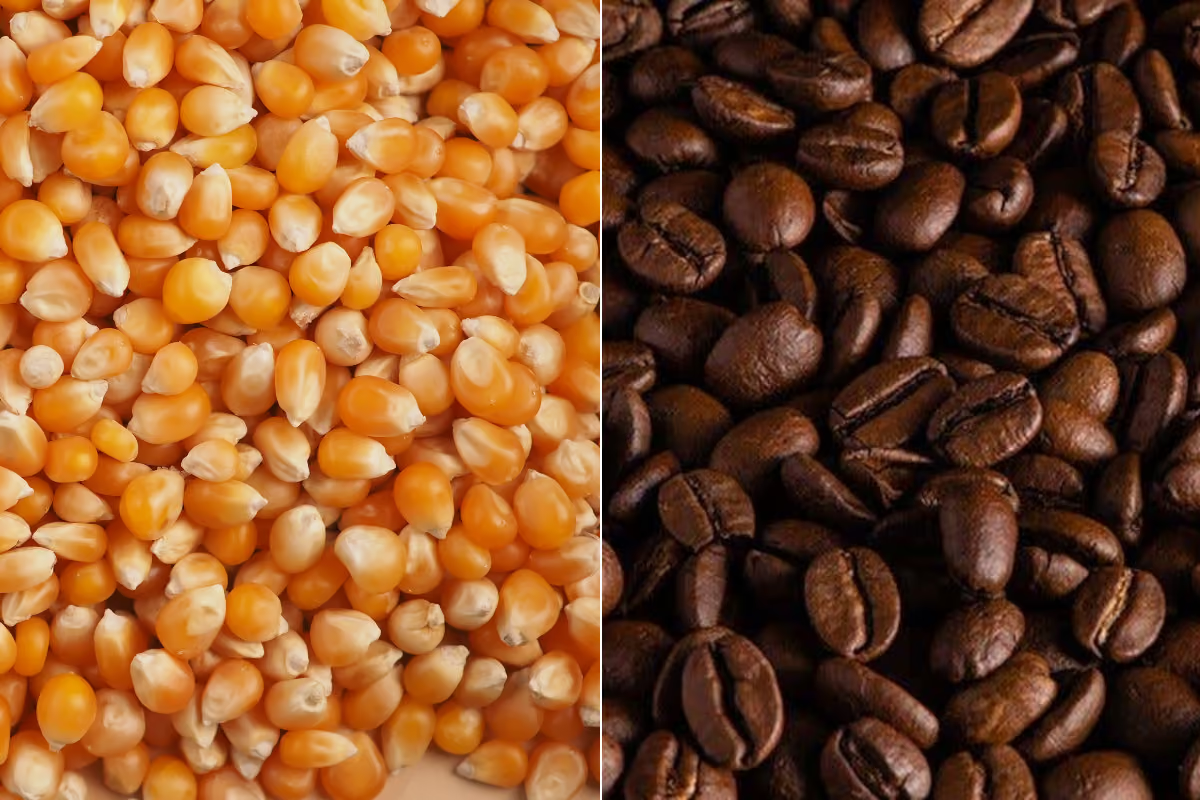
A settembre il mais continua a salire, mentre l'arabica scende. Le due materie prime si muovono in direzioni opposte per effetto di condizioni produttive molto diverse: in Europa siccità e temperature elevate riducono le prospettive del raccolto, mentre in Brasile aumenta la disponibilità attesa di caffè.
Mais, in Europa raccolto stimato in calo del 17%
Rispetto alla media di agosto, a settembre la prima scadenza Cme del mais è salita di quasi il 12%, mentre Euronext ha registrato un aumento del 4% e il contratto 103 di Bologna di circa il 7%. Secondo gli analisti di Areté, a sostenere il mercato sono soprattutto il deterioramento delle prospettive produttive nell'emisfero Nord e la crescente incertezza sull'approvvigionamento europeo. Negli Stati Uniti, con la raccolta appena iniziata, il Dipartimento dell'Agricoltura ha ridotto di oltre 5 milioni di tonnellate la stima della produzione 2026/27, ora prevista del 7% sotto il record dello scorso anno. Ancora più marcato il calo atteso nell'Unione europea, dove la Commissione stima un raccolto di 50,1 milioni di tonnellate, tra i livelli più bassi degli ultimi decenni e in calo del 17% rispetto al 2025.
A pesare sulla produzione europea sono siccità e temperature elevate, che hanno portato anche a maggiori problemi qualitativi. L'effetto sui prezzi è particolarmente evidente per il mais destinato all'uso alimentare. Con una produzione interna ridotta e scorte iniziali contenute, il fabbisogno di importazioni dell'Unione europea potrebbe avvicinarsi ai massimi storici. A complicare l'approvvigionamento contribuiscono anche le condizioni della logistica: le limitazioni al traffico nel Mar Nero e i bassi livelli del Danubio riducono infatti la capacità di utilizzare percorsi alternativi.
Caffè, il raccolto brasiliano sale a 67,6 milioni di sacchi
Sul fronte del caffè il quadro è opposto. Secondo l'ultimo aggiornamento di Conab, la produzione brasiliana per la campagna 2026/27 è stimata in 67,6 milioni di sacchi, il 20% in più rispetto alla campagna precedente.A crescere è soprattutto l'arabica, con una previsione di 48,2 milioni di sacchi, il 35% in più rispetto al 2025/26 e il 5% sopra la stima di maggio. Per il robusta, invece, la produzione è prevista a 19,4 milioni di sacchi, in calo del 7%. Le stime degli altri operatori, secondo Areté, convergono su una crescita della produzione di arabica superiore al 20%, sostenuta dall'espansione delle superfici coltivate e da rese definite di «carica».
L'aumento dell'offerta brasiliana trova riscontro anche nelle esportazioni. Ad agosto le spedizioni di caffè dal Brasile sono cresciute del 26% rispetto ad agosto 2025, raggiungendo uno dei livelli più elevati registrati per il mese almeno nelle ultime quattro campagne. Le prospettive di maggiore disponibilità hanno iniziato a riflettersi anche sulle quotazioni. Nei primi venti giorni di settembre i prezzi dell'arabica sono scesi del 20%, mentre le aspettative sul raccolto brasiliano continuano a migliorare. Il quadro restituisce così due dinamiche opposte: il mais risente della riduzione dell'offerta attesa, soprattutto in Europa, mentre per l'arabica il mercato sta incorporando le prospettive di una produzione brasiliana più abbondante.


“Italia a Tavola è da sempre in prima linea per garantire un’informazione libera e aggiornamenti puntuali sul mondo dell’enogastronomia e del turismo, promuovendo la conoscenza di tutti i suoi protagonisti attraverso l’utilizzo dei diversi media disponibili”
Alberto Lupini