




DATI OIV
Vino: l'Italia resta il primo produttore al mondo, ma quello francese vale di più
Nel 2026 la produzione mondiale di vino è stimata in 225 milioni di ettolitri, il 7% sotto la media quinquennale. L’Italia resta prima, ma con 41 milioni registra il secondo raccolto più basso dal 2000, dopo il 2023 Ma il primato nei volumi non basta per gli incassi: sul valore guida la Francia, forte di un posizionamento diverso e di un mix che rende di più con meno vino


Indice
- 1Produrre di più non significa incassare di più
- 2I dati Oiv sull'export mondiale
- 3Italia prima per produzione, ma ai minimi dal 2000
- 4Unione europea, tre vendemmie consecutive tra le più basse del secolo
- 5Sudafrica quinto produttore mondiale, Australia in forte calo
- 6Caldo, siccità e superfici vitate ridisegnano la produzione
La produzione mondiale di vino nel 2026 si fermerà a 225 milioni di ettolitri, circa il 7% in meno rispetto alla media degli ultimi cinque anni. L’Italia conserva il primato tra i Paesi produttori, ma la vendemmia scende a 41 milioni di ettolitri, uno dei risultati più bassi degli ultimi decenni. È il quadro delineato dalle prime stime dell’Oiv – Organizzazione internazionale della vigna e del vino, diffuse il 18 novembre. La previsione, compresa in una forbice tra 220 e 230 milioni di ettolitri, indica una contrazione dell’1% rispetto ai 227 milioni del 2025. Se confermata, sarebbe la quarta annata consecutiva con una produzione mondiale inferiore alla media quinquennale, a testimonianza di una fase di difficoltà che coinvolge le principali aree vitivinicole. Le stime sono state elaborate sulla base dei dati di 29 Paesi, rappresentativi di circa il 95% della produzione mondiale, e potranno essere aggiornate con la disponibilità dei dati definitivi. L’Italia si conferma primo produttore mondiale di vino nel 2026, ma con una vendemmia che riporta la produzione ai livelli più bassi degli ultimi decenni. Secondo le stime dell’Oiv, il raccolto italiano si ferma a 41 milioni di ettolitri, in calo dell’8% sul 2025 e del 10% sulla media degli ultimi cinque anni: è il secondo risultato peggiore dal 2000, dopo il minimo del 2023.
Produrre di più non significa incassare di più
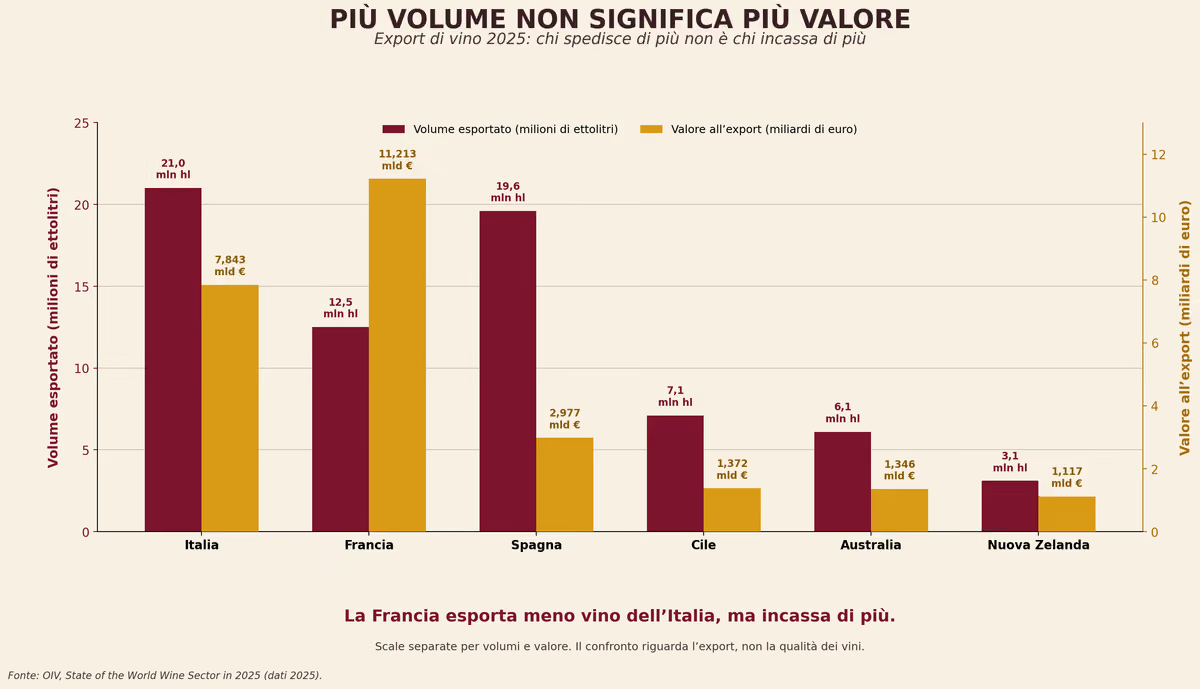
Avere più ettolitri non significa incassare di più, e questo non è un giudizio sulla qualità del vino. La differenza tra quantità e valore che emerge dal report Oiv (State of the World Wine Sector in 2025, pubblicato ad aprile 2026 sui dati del 2025) dipende soprattutto da cosa si manda all’estero e in che modo lo si vende. Bottiglia, spumanti e sfuso hanno prezzi medi molto diversi tra loro e incidono in modo opposto sugli incassi. Così la Francia riesce a incassare di più pur spedendo meno ettolitri dell’Italia, mentre la Spagna risente di una quota più alta di sfuso, che fa volume ma rende meno a livello complessivo. Il caso del Prosecco lo dimostra bene anche sul piano delle bollicine: spinge forte sui volumi e conquista spazio persino in Francia, ma gioca su un posizionamento di prezzo più accessibile rispetto allo Champagne, confermando la regola di fondo del mercato. Il senso del confronto, quindi, non è stabilire chi faccia un vino migliore, ma capire che volumi e valore all’export seguono binari diversi: essere primi per quantità non basta per essere primi negli incassi. Il tema pesa ancora di più se si guarda alle giacenze in cantina e al rallentamento dei consumi, un insieme che rischia di ingolfare il mercato e schiacciare i prezzi. La sfida per il vino italiano diventa allora spostare l’asse dalla quantità al posizionamento: governare l’offerta per alleggerire le scorte - come già avviene in diverse denominazioni attraverso il contenimento delle rese - ridurre il peso delle vendite a minor valore e puntare su riconoscibilità, origine e valore percepito, così da trasformare i volumi in una maggiore solidità economica sui mercati esteri.
Leggi anche
I dati Oiv sull'export mondiale
Analizzando i dati del report State of the World Wine Sector in 2025 -diffuso dall’OIV a maggio 2026 sui dati del 2025 e basato su rilevazioni OIV e Global Trade Atlas - la Francia si conferma il primo esportatore mondiale per valore con 11,2 miliardi di euro (11.213 milioni) a fronte di 12,5 milioni di ettolitri spediti all’estero, spinta soprattutto da imbottigliati e spumanti. L’Italia, pur guidando la classifica dei volumi esportati con 21,0 milioni di ettolitri, si ferma a 7,8 miliardi di euro (7.843 milioni), con il vino imbottigliato che pesa per il 55% dei volumi e il 65% del valore export. Ancora più marcato il divario per la Spagna: con 19,6 milioni di ettolitri esportati si ferma a 3,0 miliardi di euro (2.977 milioni), risentendo di un forte peso dello sfuso (bulk), che a livello globale rappresenta il 34,0% dei volumi esportati ma appena il 7,3% del valore a un prezzo medio di 0,75 euro al litro, contro i 4,53 euro dell’imbottigliato e i 7,54 euro degli spumanti. Dietro i tre grandi produttori europei si collocano realtà come Cile (1.372 milioni di euro su 7,1 milioni di ettolitri), Australia (1.346 milioni su 6,1 milioni di ettolitri) e Nuova Zelanda (1.117 milioni su 3,1 milioni di ettolitri): un quadro che mostra come il valore all’export dipenda non solo dalle quantità, ma dal mix tra formati e categorie, e che va letto tenendo separata la fotografia del commercio estero 2025 dalle prime stime Oiv del 18 novembre 2026 sulla vendemmia.
Italia prima per produzione, ma ai minimi dal 2000
Il primato italiano si accompagna a una delle vendemmie più contenute degli ultimi decenni. Con 41 milioni di ettolitri, il risultato del 2026 rappresenta il secondo più basso dal 2000, dopo il minimo registrato nel 2023. Il confronto con la media degli ultimi cinque anni evidenzia una contrazione del 10%, mentre rispetto alla vendemmia precedente la flessione è dell’8%. A incidere sono state soprattutto le condizioni meteorologiche. Il caldo estivo e la prolungata siccità hanno accelerato la maturazione delle uve, anticipando la raccolta e limitando le rese in diverse aree viticole.
Alle spalle dell’Italia si colloca la Francia, con 36,5 milioni di ettolitri, in crescita del 2% sul 2025 ma ancora il 10% sotto la media quinquennale. La Spagna recupera invece terreno, raggiungendo 32,6 milioni di ettolitri: un aumento del 13% rispetto alla precedente vendemmia e un volume superiore del 2% alla media degli ultimi cinque anni. Il confronto tra i tre principali produttori europei restituisce quindi un quadro differenziato. L'Italia conserva la prima posizione, ma il recupero spagnolo riduce la distanza, mentre la Francia non riesce ancora a tornare sui livelli produttivi abituali.
Unione europea, tre vendemmie consecutive tra le più basse del secolo
Nel complesso, la produzione dell’Unione europea è stimata in 137 milioni di ettolitri, con un incremento dell’1% rispetto al 2025. Il dato rimane tuttavia inferiore del 6% alla media quinquennale. Se le previsioni saranno confermate, il periodo 2024-2026 comprenderà le tre annate meno produttive del XXI secolo per il comparto vitivinicolo comunitario. Tra gli altri Paesi europei si segnalano gli aumenti di Germania e Portogallo. La prima dovrebbe raggiungere 8 milioni di ettolitri, con una crescita del 6%, mentre il secondo è stimato a 6,7 milioni (+12%). Ancora più marcato il recupero della Romania, che arriva a 4,6 milioni di ettolitri, il 40% in più rispetto al 2025. Di segno opposto gli andamenti di Austria e Ungheria, entrambe in diminuzione di circa il 30%. Fuori dall'Unione europea, anche gli Stati Uniti, quarto produttore mondiale, registrano una stagione negativa: la produzione prevista è di 19 milioni di ettolitri, il 5% in meno rispetto al 2025 e il 18% sotto la media degli ultimi cinque anni.
Leggi anche
Sudafrica quinto produttore mondiale, Australia in forte calo
Nell'emisfero australe la produzione complessiva raggiunge 47 milioni di ettolitri, con una diminuzione del 3% sul 2025 e del 7% rispetto alla media quinquennale. Il dato più significativo arriva dal Sudafrica, che registra la vendemmia più abbondante degli ultimi dieci anni. Con 11,3 milioni di ettolitri, in crescita del 10% sull'anno precedente e del 14% sulla media quinquennale, il Paese supera Argentina e Australia e conquista il quinto posto nella graduatoria mondiale dei produttori.
L'Argentina si ferma invece a 9,7 milioni di ettolitri, con una flessione del 10%, mentre l'Australia registra la contrazione più marcata tra i principali produttori dell'emisfero australe. La stima è di 9,1 milioni di ettolitri, il 19% in meno rispetto al 2025 e il 23% sotto la media degli ultimi cinque anni. In recupero il Cile, che raggiunge 9,5 milioni di ettolitri (+13%), pur rimanendo al di sotto della propria media quinquennale del 13%. Il Brasile dovrebbe produrre 3,1 milioni di ettolitri (+10%), mentre per la Nuova Zelanda la previsione è di 3,2 milioni, in calo del 15%.
Caldo, siccità e superfici vitate ridisegnano la produzione
Le differenze tra i risultati dei singoli Paesi riflettono soprattutto la crescente variabilità delle condizioni climatiche. In Europa occidentale il 2026 è stato caratterizzato da temperature eccezionalmente elevate, con ondate di calore e periodi prolungati di siccità che hanno condizionato lo sviluppo degli acini e accelerato i tempi di maturazione. In alcune aree si sono aggiunti i danni provocati dalle gelate primaverili. Anche nell'emisfero australe gli eventi meteorologici estremi hanno inciso sulle rese, tra siccità, grandinate e gelate. Le condizioni climatiche, tuttavia, non spiegano da sole la contrazione dei volumi.
L'OIV richiama anche un cambiamento strutturale che riguarda la dimensione stessa del vigneto mondiale. Dal 2020 la superficie vitata globale è diminuita del 4,8%. La riduzione è legata sia agli effetti del cambiamento climatico sia alle scelte di adeguamento dell'offerta a un mercato che sta cambiando. I consumi più deboli e l'evoluzione delle preferenze dei consumatori stanno infatti incidendo sulle decisioni produttive e sulla gestione dei vigneti. Le prime stime dell'OIV si basano sui dati raccolti in 29 Paesi, che rappresentano circa il 95% della produzione mondiale. I volumi restano provvisori e potranno essere aggiornati con la disponibilità dei dati definitivi. La prossima revisione è prevista per maggio 2027.


“Italia a Tavola è da sempre in prima linea per garantire un’informazione libera e aggiornamenti puntuali sul mondo dell’enogastronomia e del turismo, promuovendo la conoscenza di tutti i suoi protagonisti attraverso l’utilizzo dei diversi media disponibili”
Alberto Lupini