




PRODUZIONE TOP
Caffè: l’Italia non lo coltiva, ma ne trasforma 424mila tonnellate l'anno
Il 1° ottobre si festeggia la Giornata internazionale del caffè. L’Italia beve quasi 287mila tonnellate di caffè l’anno (circa 4,9 kg pro capite), ma ne importa 641mila di verde. Una filiera da 5,9 miliardi di euro che crea valore nella trasformazione, ma che dipende dai Paesi produttori e che grava anche sui bar dove i costi mettono sempre più sotto pressione i margini


Indice
- 1Il valore si concentra dopo il raccolto
- 2Il problema comincia prima della torrefazione
- 3Dalla tazzina alla pianta: una filiera che conosciamo poco
- 4Casa e bar cambiano funzione
- 5Il consumo cambia, ma il chicco resta il punto di partenza
- 6Il bar è l’ultimo anello, ma i margini restano sotto pressione
- 7La resilienza dei Paesi produttori diventa una questione industriale
- 8Il valore della tazzina parte molto prima del bar
Il caffè è uno dei prodotti che gli italiani sentono più propri, ma è anche uno di quelli di cui conoscono meno la filiera. In Italia se ne consumano quasi 287mila tonnellate l’anno, pari a circa 4,9 kg pro capite, e il Paese ha costruito attorno alla trasformazione del chicco un’industria da 5,9 miliardi di euro. Eppure più della metà dei consumatori dichiara di non conoscere le diverse fasi della produzione e solo il 27% sa che l’Italia non coltiva caffè in quantità significativa. Nel 2025 l’Italia ha importato 641.234 tonnellate di caffè verde e ne ha trasformate 424.168 tonnellate in prodotti tostati e solubili. È nella selezione, nelle miscele, nella tostatura e nella trasformazione che il sistema italiano concentra competenze e valore; la materia prima, invece, arriva dai Paesi produttori ed è quindi esposta alle condizioni climatiche, alle rese agricole e alle difficoltà economiche delle aree d’origine, ma anche a eventi catastrofici come il terremoto in Colombia. Dietro la tazzina c’è dunque una filiera molto più internazionale di quanto suggerisca il ruolo centrale dell’espresso nella cultura italiana. Ma la fragilità non riguarda soltanto la parte agricola e finisce per gravare anche e soprattutto sui bar, i luoghi tradizionali in cui il caffè arriva al consumatore, che fanno sempre più fatica a sostenere i costi. Tra il 2019 e il 2025 sono scomparsi oltre 24mila esercizi, circa 11 al giorno. E mentre il costo della materia prima è aumentato, il rincaro della tazzina non è bastato a ricostruire i margini. È questo il contrasto che emerge alla vigilia del 1° ottobre, Giornata internazionale del caffè: un prodotto quotidiano e profondamente italiano nell’immaginario, ma sostenuto da una filiera internazionale sotto pressione sia a monte sia a valle.
Il valore si concentra dopo il raccolto
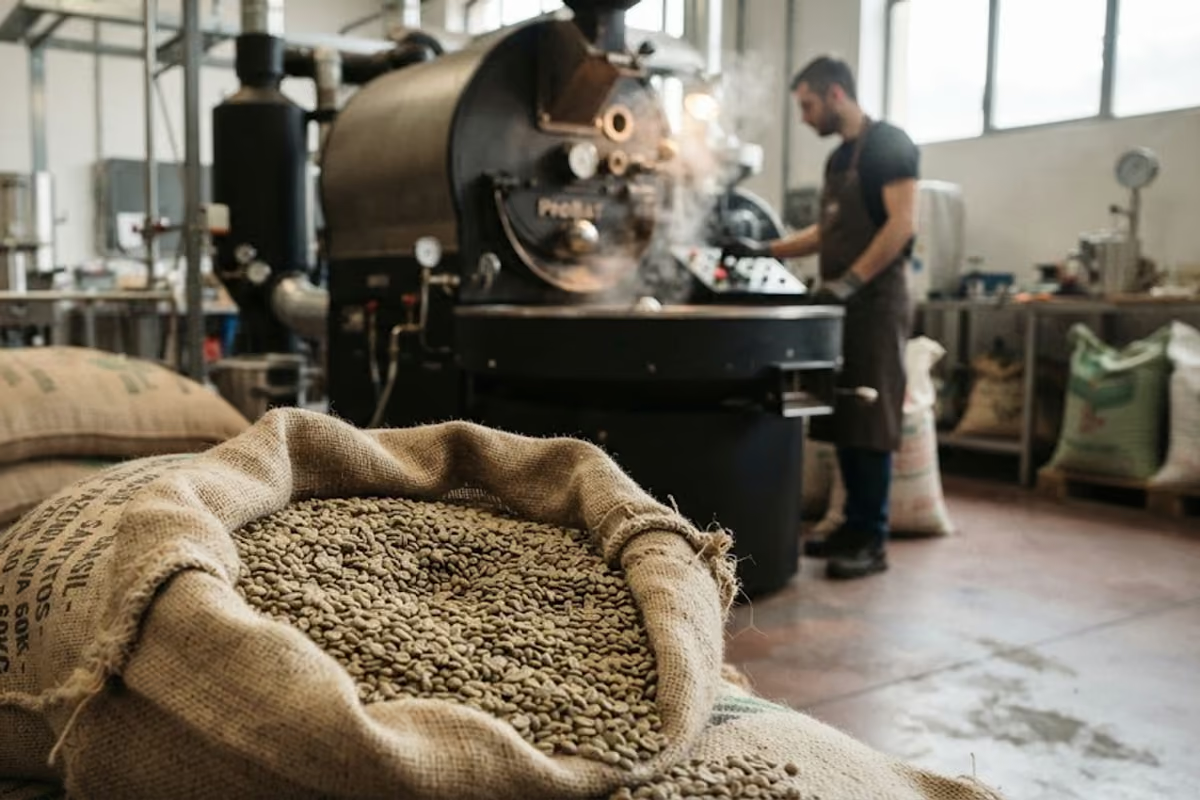
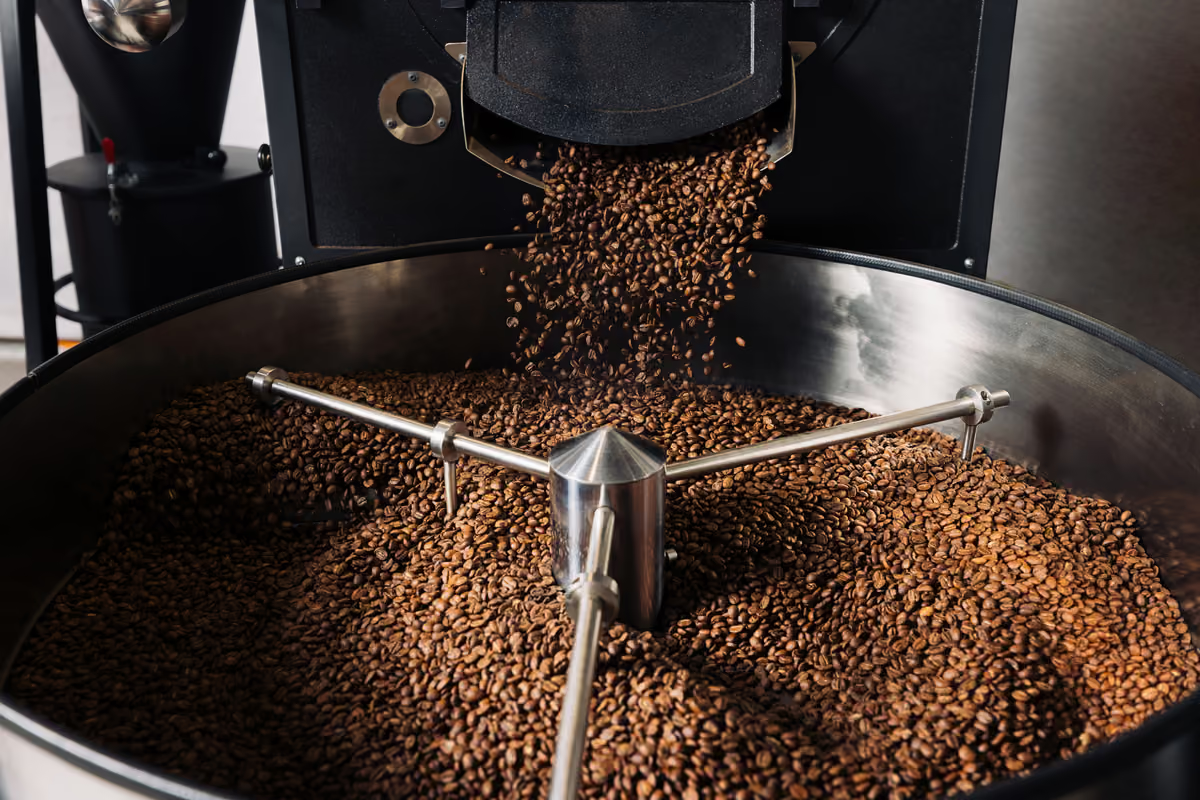
La forza italiana non sta nella produzione agricola, ma nelle fasi successive. Il Paese importa il caffè verde e lo trasforma attraverso una filiera che comprende selezione, miscelazione, tostatura, macinazione, confezionamento e distribuzione. È qui che si concentra una parte rilevante del valore economico e della competenza industriale italiana. Nel 2025 sono state prodotte in Italia 424.168 tonnellate di caffè tostato e solubile, con circa 1.000 torrefazioni e un fatturato complessivo di 5,9 miliardi di euro. Il dato colloca l’Italia al primo posto nell’Unione Europea per produzione di caffè tostato. Il mercato interno ha assorbito 287.143 tonnellate, pari a 4,9 kg pro capite e a circa 812 tazzine di espresso all’anno per persona. Il sistema italiano ha quindi costruito la propria competitività soprattutto trasformando una materia prima acquistata sui mercati internazionali. È una specializzazione industriale che ha sviluppato marchi, competenze, tecnologie e prodotti riconoscibili, ma che rende altrettanto importante la solidità della fase agricola da cui tutto parte.
Il problema comincia prima della torrefazione
Nel 2025 gli arrivi di caffè verde in Italia sono stati pari a 641.234 tonnellate, comprendendo anche il decaffeinato. Circa due terzi dei volumi sono costituiti da Arabica e un terzo da Robusta, mentre Brasile e Vietnam rappresentano insieme il 57% dei quantitativi importati. Una parte importante dei rischi che riguardano il caffè italiano, quindi, non nasce in Italia. Si manifesta nei territori dove il caffè viene coltivato: nelle condizioni climatiche, nelle rese delle piantagioni, nella disponibilità di acqua, nella qualità del raccolto e nella capacità dei produttori di sostenere i costi e investire.
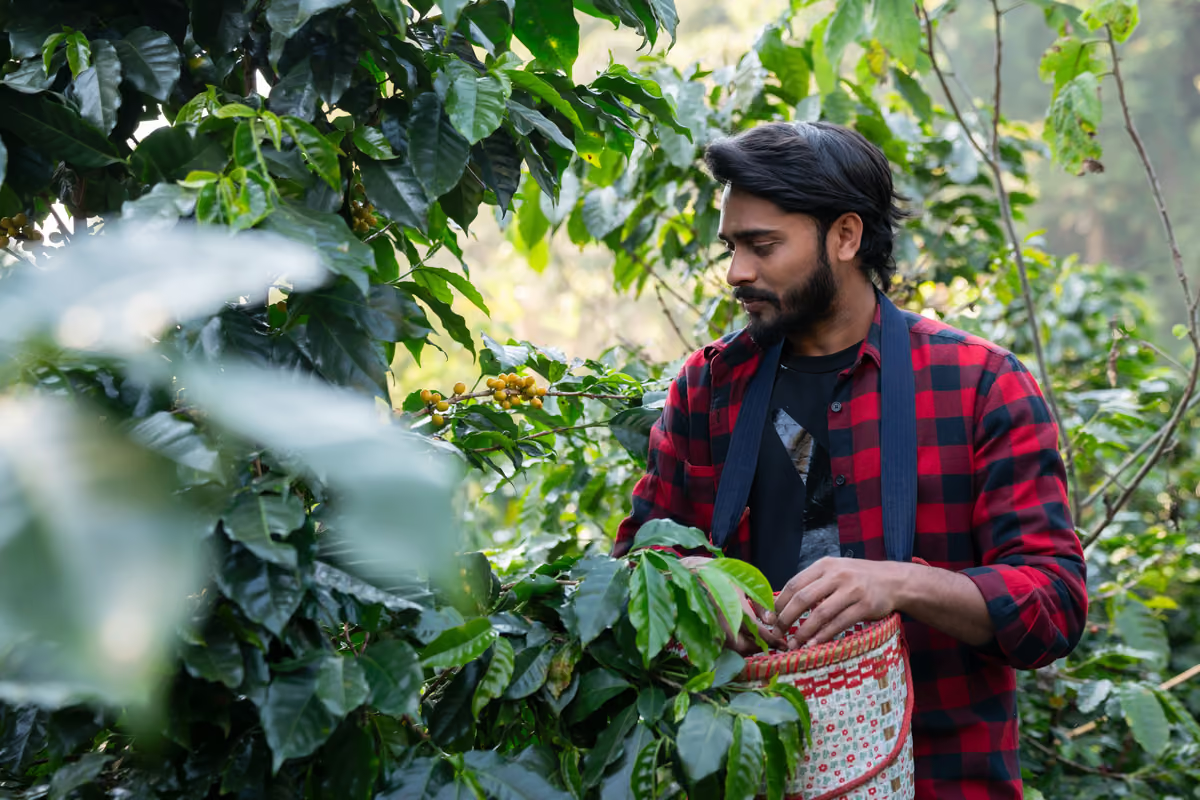
La pressione climatica è particolarmente rilevante perché il caffè è una coltura fortemente legata alle condizioni ambientali. Per questo la resilienza dei Paesi d’origine non è soltanto una questione agricola o ambientale: diventa anche una questione industriale per i Paesi trasformatori. Se il valore viene costruito soprattutto nella trasformazione, la continuità di quel valore dipende comunque dalla capacità di mantenere produttiva e resiliente la fase agricola.
Dalla tazzina alla pianta: una filiera che conosciamo poco
La distanza tra consumo e produzione emerge anche dal rapporto degli italiani con il prodotto. Secondo la ricerca realizzata da Altroconsumo e Comitato Italiano del Caffè, il 49,5% dei consumatori considera il caffè un elemento della cultura e dello stile di vita italiano, praticamente al livello della pasta. Circa tre italiani su quattro lo consumano regolarmente e, tra chi beve espresso, l’83% lo fa ogni giorno. Un'altra ricerca, realizzata da AstraRicerche per La Pavoni su 1.006 italiani tra 18 e 60 anni, fotografa una penetrazione ancora più elevata nel consumo quotidiano: il 95,6% dichiara di bere caffè ogni giorno. La percentuale sale al 97,2% tra i Millennials e al 96,5% tra la GenX, mentre la GenZ si ferma al 91,7%. Quasi sei consumatori su dieci, inoltre, ne bevono due o tre al giorno e il 23,9% arriva ad almeno quattro.
La familiarità con la tazzina, però, non coincide con la conoscenza della filiera. Più della metà degli intervistati dichiara di non essere informata sulle diverse fasi della produzione e soltanto il 27% sa che l’Italia non produce caffè verde in quantità significative. È una distanza significativa: l’espresso, la moka, il bar e il rito della pausa appartengono all’esperienza quotidiana, mentre molto meno visibile è ciò che avviene prima, nei Paesi dove il frutto viene coltivato e raccolto.
Casa e bar cambiano funzione
Il consumo resta quindi fortemente radicato, ma cambia il modo in cui gli italiani vivono il caffè. Secondo AstraRicerche, il 25,2% degli intervistati ha aumentato negli ultimi tre anni il consumo domestico, mentre per il 62,2% è rimasto stabile. La ragione principale non è il risparmio: il 40,7% indica il desiderio di concedersi una pausa personale, seguito dalla comodità, 32,1%, e dall’abitudine, 31,4%. Il risparmio rispetto al bar arriva soltanto al 23,7%. Anche il significato attribuito alla bevanda conferma questa dimensione personale. Per il 49% degli italiani il caffè è innanzitutto un piacere, prima dell’abitudine, indicata dal 42%, e dell’energia, 39,2%. Il 32,4% lo considera una pausa mentale e il 26,9% un vero rituale.
Fuori casa il consumo è invece più selettivo. Il 28,4% dichiara di aver ridotto negli ultimi tre anni le occasioni di consumo al bar, contro l’11,6% che le ha aumentate. La GenZ rappresenta un'eccezione relativa: il 19% dice di frequentare il bancone più di prima.
Il bar conserva però una funzione che la casa non può replicare. Il 38,6% lo sceglie soprattutto per incontrare altre persone, mentre il 33,4% perché si trova già fuori casa e il 33,1% per concedersi una pausa. La qualità del caffè è indicata dal 23,8% e un'esperienza piacevole e curata da circa un italiano su cinque. È soprattutto la colazione fuori casa a mantenere una forte dimensione relazionale: il 64,8% considera la colazione al bar un'occasione di incontro, stabilmente o in determinate circostanze. Casa e bar, quindi, non sono semplicemente due canali alternativi: assolvono funzioni diverse, tra pausa personale e socialità.
Il consumo cambia, ma il chicco resta il punto di partenza
Nel mercato interno il macinato rappresenta il 64% dei consumi, seguito dalle cialde al 24%, dal solubile all’8% e dal caffè in grani al 4%. A casa la moka rappresenta il 32,5% delle modalità di consumo, le capsule il 31,2%, le cialde il 16,7% e le macchine espresso con caffè in grani il 15,2%. Anche le ricerche online raccontano un mercato in evoluzione: nel 2026 la moka mantiene una posizione particolarmente forte in Italia, mentre cresce l’interesse per flat white, café au lait, bevande con latte d’avena e metodi di estrazione filtrata. Cambiano i formati, le preparazioni e le occasioni di consumo, ma non cambia il punto di partenza della filiera: il chicco. Per questo l’evoluzione del mercato non elimina il tema della disponibilità e della qualità della materia prima, che resta una condizione per tutta la catena del valore.
Leggi anche
Il bar è l’ultimo anello, ma i margini restano sotto pressione
La fragilità della filiera emerge anche nel punto in cui il caffè arriva al consumatore. Tra il 2019 e il 2025 in Italia sono scomparsi oltre 24mila bar, passati da 169.839 a 145.766 attività: circa 11 chiusure al giorno. Secondo Confesercenti, la riduzione ha prodotto in sei anni un impoverimento dei territori stimato in oltre 7,2 miliardi di euro, considerando consumi, occupazione e gettito fiscale. Il problema non si esaurisce quindi nel prezzo della tazzina. Energia, materie prime, lavoro e affitti incidono su un'attività nella quale lo scontrino medio resta contenuto, mentre in alcune aree si sono ridotti anche i flussi quotidiani. Aldo Cursano, vicepresidente vicario di Fipe-Confcommercio, ha indicato nella spesa media insufficiente rispetto ai costi uno dei nodi del modello, chiedendo interventi su affitti, fiscalità e costo del lavoro.
A complicare il quadro c'è il prezzo del caffè. Dal 2021 il prezzo medio dell'espresso al bar è aumentato del 24%, mentre nello stesso periodo il costo dell'Arabica è cresciuto dell'80%, passando da 170 centesimi di dollaro per libbra nel 2021 a 305 nei primi mesi del 2026. Il rincaro della tazzina, quindi, non ha seguito quello della materia prima. E il caffè verde è soltanto una delle componenti. Tra acquisto della materia prima, trasporto, tostatura, energia, personale, affitti, manutenzione, commissioni e altri costi di gestione, attorno a un espresso gravano oltre trenta voci di spesa, secondo Fipe. Il prezzo della tazzina remunera quindi non soltanto il prodotto, ma anche il servizio e la struttura necessaria a offrirlo. Il risultato è un cortocircuito economico: il consumatore paga un caffè sempre più caro, ma l’aumento non si traduce automaticamente in maggiore redditività per il bar. Secondo Cursano, per sostenere l’attività il prezzo dovrebbe arrivare almeno a 2 euro, in un modello nel quale la spesa media per cliente resta invece contenuta, tra 4,20 e 4,50 euro.
La resilienza dei Paesi produttori diventa una questione industriale
Se la vulnerabilità della filiera nasce anche nei territori d’origine, una parte delle risposte deve necessariamente partire da lì. Nel marzo 2025 UNIDO e Italia hanno lanciato l’ACT Coffee Programme, un programma da 15 milioni di euro dedicato alla trasformazione sostenibile e resiliente della filiera del caffè africano. La prima fase coinvolge Etiopia, Kenya, Tanzania, Uganda e Malawi. L’obiettivo è rafforzare la filiera nei Paesi produttori intervenendo su resilienza climatica, competenze, valore aggiunto all’origine, accesso alla finanza e capacità produttiva. In questo quadro rientrano anche i Coffee Training Centres e gli interventi destinati ad accompagnare i produttori nell’adattamento alle condizioni climatiche. La logica riguarda direttamente anche i Paesi trasformatori. Rafforzare la fase agricola significa rendere più solida anche la fase industriale che viene dopo. Per l’Italia, che ha costruito una parte decisiva del proprio vantaggio competitivo sulla trasformazione, la resilienza dei produttori non è quindi un tema esterno alla filiera: è una delle condizioni che ne determinano la continuità.
Il valore della tazzina parte molto prima del bar
Il caffè italiano è italiano soprattutto per ciò che accade dopo che il chicco arriva nel Paese. È nella selezione, nelle miscele, nella tostatura e nella capacità industriale che si è costruita una filiera forte e riconoscibile. Ma proprio questa specializzazione rende evidente la sua esposizione: l’Italia valorizza una parte decisiva della catena, mentre la materia prima nasce altrove e dipende da condizioni climatiche, agricole ed economiche che la trasformazione italiana non può controllare direttamente. A valle, intanto, anche il bar deve fare i conti con costi crescenti e margini sotto pressione. Gli italiani continuano a bere caffè ogni giorno e lo considerano parte della propria cultura. Conoscono molto bene la tazzina, molto meno la filiera che la rende possibile.


“Italia a Tavola è da sempre in prima linea per garantire un’informazione libera e aggiornamenti puntuali sul mondo dell’enogastronomia e del turismo, promuovendo la conoscenza di tutti i suoi protagonisti attraverso l’utilizzo dei diversi media disponibili”
Alberto Lupini